Posted by & filed under Destaque.

O início de um novo ano costuma vir acompanhado de metas para economizar, investir ou realizar novos projetos. No entanto, o planejamento financeiro para 2027 pode começar antes de janeiro.

Antecipar algumas decisões permite identificar ajustes necessários, preparar o orçamento e entrar no próximo ano com prioridades mais claras. Confira três medidas que podem ser adotadas desde já.

Leia também: FGCoop: entenda por que o seu dinheiro está seguro em uma cooperativa de crédito

  1. Revisar o orçamento e os gastos recorrentes

Comece analisando quanto entra, quanto sai e quais despesas ocupam a maior parte do orçamento. Observe também cobranças recorrentes, assinaturas pouco utilizadas e gastos que aumentaram ao longo do ano.

Essa revisão ajuda a identificar quanto será possível direcionar para as metas de 2027. Também é o momento de considerar despesas típicas do início do ano, como impostos, matrículas, materiais escolares e compromissos já assumidos.

Se houver dívidas, liste valores, taxas e prazos. Priorizar aquelas com juros mais altos pode reduzir o custo total e liberar espaço no orçamento dos próximos meses.

  1. Criar ou reforçar a reserva de emergência

A reserva de emergência ajuda a enfrentar imprevistos sem recorrer imediatamente ao cartão de crédito ou a empréstimos.

Uma referência comum é acumular o equivalente a três a seis meses das despesas essenciais. Para profissionais autônomos ou pessoas com renda variável, pode ser necessário formar uma proteção maior.

Caso ainda não tenha uma reserva, defina um primeiro valor possível e mantenha a regularidade. Quem já possui esse recurso deve verificar se ele continua adequado ao custo de vida atual e se está aplicado em uma alternativa de baixo risco e com fácil acesso.

  1. Transformar objetivos em metas financeiras

“Guardar mais dinheiro” é uma intenção ampla. Para transformá-la em um plano, estabeleça qual valor deseja alcançar, em quanto tempo e quanto precisará reservar mensalmente.

Viagens, cursos, troca de veículo, compra de imóvel e expansão de um negócio exigem estratégias diferentes. O prazo de cada objetivo ajuda a definir se o melhor caminho é investir, contratar crédito ou considerar um consórcio.

Na Uniprime Greencred, você conta com atendimento próximo para organizar seus objetivos e conhecer soluções adequadas ao seu momento financeiro. Converse com um dos nossos consultores e comece agora a preparar seus projetos para 2027.

SEDE

Rua Benjamin Constant, 67 – 2º andar

Centro – Curitiba – PR

Cep: 80060-020

(41) 3304-1100

Agente de crédito

Rua da Fonte, 323 Centro

Matinhos – PR

Cep: 83260-000

(41) 99630-0761

Posto de Atendimento | ACIAP

Rua Joaquim Nabuco, 1869 – Centro

São José dos Pinhais – PR

Cep: 83040-210

(41) 98527-6745

Posto de Atendimento | ACINFAZ

Av. das Araucárias, 142 Eucaliptos Fazenda Rio Grande – PR

Cep: 83820-071

(41) 98487-3042

Posto de Atendimento | Cooperhec

Praça Alfredo Andersen, 415

Bigorrilho – Curitiba – PR

Cep: 80730-160

(41) 3077-2100
Posted by & filed under Destaque.

A escolha depende principalmente da urgência, do planejamento financeiro e do valor que cabe no orçamento.

Leia também: Juros altos pedem escolhas financeiras mais inteligentes. Conte com a Uniprime Greencred!

Como funciona o financiamento?

No financiamento, uma instituição financeira disponibiliza o valor necessário para a aquisição do bem. Após a aprovação do crédito e o cumprimento das condições previstas no contrato, a compra pode ser realizada.

Em contrapartida, o cliente paga parcelas acrescidas de juros e outros encargos. Na Uniprime Greencred, não se exige que o bem fique alienado como garantia até a quitação da dívida.

Essa alternativa costuma ser mais adequada para quem precisa adquirir o bem imediatamente e possui condições de assumir o custo total da operação.

Como funciona o consórcio?

O consórcio reúne pessoas interessadas em adquirir um bem ou serviço. Todos contribuem mensalmente para a formação de um fundo comum e os participantes são contemplados por sorteio ou lance.

Após a contemplação, o consorciado recebe uma carta de crédito para realizar a compra, conforme as regras do grupo.

O consórcio não cobra juros, mas possui taxa de administração e pode incluir outros custos previstos em contrato, como fundo de reserva e seguros. Por isso, é importante conferir todas as condições antes da adesão.

Qual opção escolher?

O financiamento pode fazer mais sentido quando existe necessidade imediata. Já o consórcio costuma ser indicado para quem consegue planejar a compra e pode aguardar a contemplação.

Antes de decidir, avalie:

  • quando você precisa adquirir o bem;
  • quanto pode pagar por mês;
  • o custo total da operação;
  • as condições para ofertar um lance;
  • os reajustes previstos no contrato.

Também é importante não comprometer o orçamento com uma parcela que dificulte o pagamento de outras despesas ou a formação de uma reserva financeira.

Planeje sua próxima conquista

Se o objetivo pode ser planejado, o consórcio permite organizar a compra sem o pagamento de juros e com diferentes possibilidades de crédito e prazo.

A Uniprime Greencred oferece aos cooperados as melhores condições de consórcio para transformar projetos em conquistas com mais planejamento. 

Converse com nosso time, conheça as opções disponíveis e escolha um plano adequado ao seu orçamento.

SEDE

Rua Benjamin Constant, 67 – 2º andar

Centro – Curitiba – PR

Cep: 80060-020

(41) 3304-1100

Agente de crédito

Rua da Fonte, 323 Centro

Matinhos – PR

Cep: 83260-000

(41) 99630-0761

Posto de Atendimento | ACIAP

Rua Joaquim Nabuco, 1869 – Centro

São José dos Pinhais – PR

Cep: 83040-210

(41) 98527-6745

Posto de Atendimento | ACINFAZ

Av. das Araucárias, 142 Eucaliptos Fazenda Rio Grande – PR

Cep: 83820-071

(41) 98487-3042

Posto de Atendimento | Cooperhec

Praça Alfredo Andersen, 415

Bigorrilho – Curitiba – PR

Cep: 80730-160

(41) 3077-2100
Posted by & filed under Destaque.

Na hora de escolher onde movimentar o dinheiro, contratar crédito ou investir, muitas pessoas consideram apenas os bancos tradicionais. No entanto, ter uma conta em uma cooperativa de crédito pode oferecer vantagens para quem busca soluções financeiras aliadas a um relacionamento mais próximo.

A principal diferença está no modelo de atuação. Ao abrir uma conta e integralizar sua cota de capital, o cliente se torna associado e passa a fazer parte da cooperativa.

Leia também: Cooperativa de crédito: uma escolha inteligente para quem busca segurança, proximidade e melhores oportunidades

Atendimento mais próximo

As cooperativas valorizam o relacionamento com os associados e procuram compreender suas necessidades antes de indicar uma solução.

Esse atendimento mais próximo contribui para decisões financeiras adequadas a cada momento, seja na organização do orçamento, na escolha de um investimento ou na contratação de crédito.

Soluções para diferentes necessidades

Uma cooperativa de crédito oferece produtos e serviços semelhantes aos encontrados em outras instituições financeiras, como:

  • conta corrente;
  • cartões;
  • Pix;
  • investimentos;
  • crédito e financiamentos;
  • consórcios;
  • seguros.

Assim, o associado pode concentrar diferentes necessidades financeiras em uma única instituição.

Participação nos resultados

Nas cooperativas, os resultados positivos obtidos ao longo do ano podem ser distribuídos entre os associados, conforme as regras definidas em assembleia.

Essa distribuição considera critérios como a movimentação financeira de cada cooperado. Também pode haver destinação para reservas e projetos voltados ao desenvolvimento da própria cooperativa.

Participação nas decisões

Cada associado tem direito a participar das assembleias e votar nas decisões da cooperativa. Em geral, o princípio é de um voto por pessoa, independentemente do volume de recursos mantido na instituição.

Esse modelo fortalece uma gestão voltada aos interesses coletivos dos cooperados.

Segurança para movimentar e investir

As cooperativas de crédito são instituições financeiras autorizadas e supervisionadas pelo Banco Central do Brasil. Além disso, determinados depósitos e investimentos contam com a proteção do Fundo Garantidor do Cooperativismo de Crédito, o FGCoop, respeitados os produtos e limites de cobertura.

Na Uniprime Greencred, você encontra atendimento próximo e soluções financeiras para diferentes momentos da sua vida pessoal e profissional. Converse com nossa equipe e conheça as vantagens de fazer parte da cooperativa.

SEDE

Rua Benjamin Constant, 67 – 2º andar

Centro – Curitiba – PR

Cep: 80060-020

(41) 3304-1100

Agente de crédito

Rua da Fonte, 323 Centro

Matinhos – PR

Cep: 83260-000

(41) 99630-0761

Posto de Atendimento | ACIAP

Rua Joaquim Nabuco, 1869 – Centro

São José dos Pinhais – PR

Cep: 83040-210

(41) 98527-6745

Posto de Atendimento | ACINFAZ

Av. das Araucárias, 142 Eucaliptos Fazenda Rio Grande – PR

Cep: 83820-071

(41) 98487-3042

Posto de Atendimento | Cooperhec

Praça Alfredo Andersen, 415

Bigorrilho – Curitiba – PR

Cep: 80730-160

(41) 3077-2100
Posted by & filed under Destaque.

As condições da economia influenciam o custo do crédito, a rentabilidade dos investimentos e o poder de compra das famílias. Por isso, acompanhar o cenário econômico brasileiro pode ajudar você a tomar decisões financeiras mais conscientes.

É importante observar que não há a necessidade de analisar dezenas de dados. Alguns dos principais indicadores já oferecem uma visão relevante sobre o momento do país. São eles: 

Taxa Selic

A Selic é a taxa básica de juros da economia e influencia empréstimos, financiamentos e aplicações financeiras.

Quando está elevada, o crédito tende a ficar mais caro, enquanto investimentos de renda fixa podem se tornar mais atrativos. Em períodos de queda, as condições de financiamento podem melhorar, mas é importante comparar taxas e avaliar o orçamento antes de contratar.


Inflação

O Índice Nacional de Preços ao Consumidor Amplo (IPCA) é o indicador oficial da inflação no Brasil. Ele mostra como os preços de produtos e serviços variam ao longo do tempo.

Uma inflação elevada reduz o poder de compra. Ao analisar um investimento, portanto, observe não apenas a rentabilidade apresentada, mas também o ganho real, ou seja, o rendimento descontado da inflação.


Produto Interno Bruto

O Produto Interno Bruto (PIB) mede a atividade econômica do país. Seu crescimento pode indicar maior produção e movimentação da economia. Já uma desaceleração costuma exigir mais cautela de famílias e empresas.

Esse indicador ajuda a avaliar o ambiente para decisões como ampliar um negócio, assumir compromissos de longo prazo ou realizar novos investimentos.

Leia também: Por que eu deveria sair do banco tradicional e confiar em uma cooperativa de crédito?


Taxa de desemprego

Os dados do mercado de trabalho ajudam a compreender a situação da renda e do consumo no país. Para as famílias, cenários de maior instabilidade reforçam a importância de controlar dívidas e manter uma reserva de emergência.

Empresas também podem utilizar esse indicador para avaliar perspectivas de consumo e planejar contratações.


Taxa de câmbio

A cotação do real em relação a outras moedas afeta viagens internacionais, produtos importados e empresas que compram ou vendem no exterior. Suas oscilações também podem influenciar a inflação e determinados investimentos.

Analise os indicadores em conjunto

Nenhum dado deve orientar uma decisão de forma isolada. O recomendado é considerar o contexto econômico, seus objetivos, o prazo e sua capacidade financeira.

Na Uniprime Greencred, você conta com atendimento próximo para avaliar alternativas de crédito e investimento adequadas ao seu momento. Fale com a nossa equipe e veja como a Uniprime Greencred pode ajudar você a fazer escolhas financeiras mais inteligentes.

SEDE

Rua Benjamin Constant, 67 – 2º andar

Centro – Curitiba – PR

Cep: 80060-020

(41) 3304-1100

Agente de crédito

Rua da Fonte, 323 Centro

Matinhos – PR

Cep: 83260-000

(41) 99630-0761

Posto de Atendimento | ACIAP

Rua Joaquim Nabuco, 1869 – Centro

São José dos Pinhais – PR

Cep: 83040-210

(41) 98527-6745

Posto de Atendimento | ACINFAZ

Av. das Araucárias, 142 Eucaliptos Fazenda Rio Grande – PR

Cep: 83820-071

(41) 98487-3042

Posto de Atendimento | Cooperhec

Praça Alfredo Andersen, 415

Bigorrilho – Curitiba – PR

Cep: 80730-160

(41) 3077-2100
Posted by & filed under Destaque.

A carreira médica exige investimentos constantes. Montar ou modernizar um consultório, adquirir equipamentos e participar de uma especialização são alguns exemplos. Nessas situações, o crédito para médicos pode ajudar a viabilizar projetos sem comprometer todo o capital disponível.

Antes de contratar, porém, é importante avaliar a finalidade do recurso e a capacidade de pagamento.

Leia também: Compliance em cooperativas de crédito: tudo o que você precisa saber para sua segurança

Quando o crédito para médicos pode ser uma boa escolha?

O crédito tende a fazer sentido quando contribui para melhorar a atividade profissional, organizar as finanças ou aproveitar uma oportunidade bem planejada.

Entre as possíveis finalidades estão:

  1. abrir, reformar ou ampliar um consultório;
  2. comprar equipamentos e novas tecnologias;
  3. investir em cursos, especializações ou congressos;
  4. reforçar o capital de giro da clínica;
  5. antecipar recursos para cobrir despesas profissionais;
  6. substituir uma dívida cara por outra com condições mais adequadas.

Em investimentos profissionais, é importante estimar se o ganho esperado será suficiente para compensar o custo do crédito. Um novo equipamento, por exemplo, pode ampliar a capacidade de atendimento, mas a demanda e o prazo de retorno precisam ser analisados.

O que avaliar antes da contratação?

A primeira etapa é definir exatamente quanto será necessário. Contratar um valor maior do que o projeto exige aumenta o custo da operação e pode comprometer o orçamento.

Também é fundamental comparar o Custo Efetivo Total (CET), que reúne juros, tarifas, seguros e demais despesas. A menor taxa anunciada nem sempre representa a alternativa mais econômica.

Outros pontos importantes são:

  • valor e quantidade das parcelas;
  • prazo total de pagamento;
  • garantias exigidas;
  • possibilidade de antecipar a quitação;
  • impacto das parcelas na renda mensal.

Profissionais com renda variável devem considerar períodos com menor movimento e manter uma margem de segurança no orçamento.

Planejamento torna o crédito mais seguro

O crédito não deve ser contratado apenas porque está disponível. Ele precisa ter uma finalidade clara e parcelas compatíveis com a realidade financeira do médico ou da clínica.

Na Uniprime Greencred, os profissionais da saúde contam com atendimento próximo para avaliar suas necessidades e conhecer alternativas de crédito adequadas a cada momento da carreira. Converse com nossa equipe e planeje seus próximos projetos com mais segurança.

Fale conosco e descubra a Uniprime Greencred!

SEDE

Rua Benjamin Constant, 67 – 2º andar

Centro – Curitiba – PR

Cep: 80060-020

(41) 3304-1100

Agente de crédito

Rua da Fonte, 323 Centro

Matinhos – PR

Cep: 83260-000

(41) 99630-0761

Posto de Atendimento | ACIAP

Rua Joaquim Nabuco, 1869 – Centro

São José dos Pinhais – PR

Cep: 83040-210

(41) 98527-6745

Posto de Atendimento | ACINFAZ

Av. das Araucárias, 142 Eucaliptos Fazenda Rio Grande – PR

Cep: 83820-071

(41) 98487-3042

Posto de Atendimento | Cooperhec

Praça Alfredo Andersen, 415

Bigorrilho – Curitiba – PR

Cep: 80730-160

(41) 3077-2100

Posted by & filed under Destaque.

Despesas inesperadas podem comprometer o orçamento e levar ao uso de empréstimos ou do cartão de crédito. A reserva de emergência ajuda a enfrentar esses momentos com mais segurança e sem prejudicar outros planos financeiros.

O que é uma reserva de emergência?

É um valor guardado exclusivamente para situações imprevistas, como perda de renda, problemas de saúde, reparos urgentes na residência ou despesas inesperadas com o veículo.

Viagens, compras e gastos previsíveis não devem ser pagos com esse recurso. Para esses objetivos, o ideal é criar reservas separadas.

Leia também: O que são sobras na cooperativa de crédito e como funciona a distribuição?

Quanto guardar?

O valor depende do custo de vida e da estabilidade financeira de cada pessoa. Uma referência comum é acumular o equivalente a três a seis meses das despesas essenciais.

Para calcular, some gastos como:

  1. moradia;
  2. alimentação;
  3. saúde;
  4. transporte;
  5. educação;
  6. contas básicas;
  7. parcelas indispensáveis.

Se essas despesas totalizam R$ 4 mil por mês, por exemplo, a reserva pode ficar entre R$ 12 mil e R$ 24 mil.

Profissionais autônomos, empresários ou pessoas com renda variável podem considerar uma proteção maior, equivalente a até 12 meses das despesas essenciais. O mais importante é definir uma meta compatível com a sua realidade.

Como começar a montar a reserva?

Não é necessário guardar todo o valor de uma vez. Estabeleça uma quantia mensal e trate esse compromisso como parte do orçamento.

Automatizar a aplicação logo após o recebimento da renda pode ajudar a manter a regularidade. Recursos extras, como bônus e restituição do Imposto de Renda, também podem acelerar a formação da reserva.

Onde deixar esse dinheiro?

Como uma emergência pode acontecer a qualquer momento, a reserva deve ficar em uma aplicação de baixo risco, fácil acesso e liquidez diária, preferencialmente sem carência para resgate.

Nesse caso, a disponibilidade do dinheiro e a segurança são mais importantes do que buscar a maior rentabilidade. Também é recomendável verificar custos, tributação e condições de resgate antes de escolher.

Na Uniprime Greencred, você conta com orientação para organizar sua vida financeira e conhecer alternativas adequadas ao seu perfil. Converse com nossa equipe e descubra todas as vantagens de ser um(a) cooperado(a). 

SEDE

Rua Benjamin Constant, 67 – 2º andar

Centro – Curitiba – PR

Cep: 80060-020

(41) 3304-1100

Agente de crédito

Rua da Fonte, 323 Centro

Matinhos – PR

Cep: 83260-000

(41) 99630-0761

Posto de Atendimento | ACIAP

Rua Joaquim Nabuco, 1869 – Centro

São José dos Pinhais – PR

Cep: 83040-210

(41) 98527-6745

Posto de Atendimento | ACINFAZ

Av. das Araucárias, 142 Eucaliptos Fazenda Rio Grande – PR

Cep: 83820-071

(41) 98487-3042

Posto de Atendimento | Cooperhec

Praça Alfredo Andersen, 415

Bigorrilho – Curitiba – PR

Cep: 80730-160

(41) 3077-2100

Posted by & filed under Destaque.

Ao escolher uma cooperativa de crédito para movimentar ou investir seu dinheiro, você conta com mecanismos que ajudam a proteger seus recursos. Um deles é o FGCoop, o Fundo Garantidor do Cooperativismo de Crédito.

Criado para fortalecer a segurança do Sistema Nacional de Crédito Cooperativo, o fundo oferece proteção aos depositantes e investidores das cooperativas associadas.

Leia também: Quais são os serviços bancários que uma cooperativa de crédito oferece?

O que é o FGCoop?

O FGCoop é uma entidade privada e sem fins lucrativos que protege determinados depósitos e investimentos mantidos em cooperativas de crédito e bancos cooperativos.

Em caso de intervenção ou liquidação extrajudicial de uma instituição associada, o fundo pode ressarcir os valores elegíveis, respeitando as condições e os limites estabelecidos na regulamentação.

Além de proteger os recursos dos associados, o FGCoop acompanha as instituições e desenvolve ações voltadas à estabilidade do cooperativismo financeiro.

Qual é o limite de cobertura?

A garantia do FGCoop é de até R$ 250 mil por CPF ou CNPJ em cada instituição associada, considerando a soma dos créditos cobertos mantidos pelo titular naquela instituição.

Isso significa que, se uma pessoa tiver diferentes depósitos ou aplicações elegíveis na mesma cooperativa, os valores serão somados para a definição da cobertura.


Quais recursos são protegidos pelo FGCoop?

Entre os recursos que podem contar com a garantia estão:

  1. depósitos à vista;
  2. depósitos de poupança;
  3. depósitos a prazo, com ou sem certificado;
  4. letras de crédito imobiliário;
  5. letras de crédito do agronegócio.

A cobertura não se aplica a todos os recursos mantidos na cooperativa. As quotas-partes do capital social, por exemplo, não estão incluídas na garantia. Por isso, é importante verificar as condições de cada produto antes de investir.

Segurança para suas decisões financeiras

A proteção oferecida pelo FGCoop reforça a solidez das cooperativas de crédito e proporciona mais tranquilidade para quem deseja movimentar ou investir seus recursos nesse modelo financeiro.

Na Uniprime Greencred, você também conta com atendimento próximo e orientação para escolher soluções adequadas aos seus objetivos. Quer saber mais sobre aplicações e proteção financeira? Fale com a nossa equipe!

SEDE

Rua Benjamin Constant, 67 – 2º andar

Centro – Curitiba – PR

Cep: 80060-020

(41) 3304-1100

Agente de crédito

Rua da Fonte, 323 Centro

Matinhos – PR

Cep: 83260-000

(41) 99630-0761

Posto de Atendimento | ACIAP

Rua Joaquim Nabuco, 1869 – Centro

São José dos Pinhais – PR

Cep: 83040-210

(41) 98527-6745

Posto de Atendimento | ACINFAZ

Av. das Araucárias, 142 Eucaliptos Fazenda Rio Grande – PR

Cep: 83820-071

(41) 98487-3042

Posto de Atendimento | Cooperhec

Praça Alfredo Andersen, 415

Bigorrilho – Curitiba – PR

Cep: 80730-160

(41) 3077-2100
Posted by & filed under Destaque.

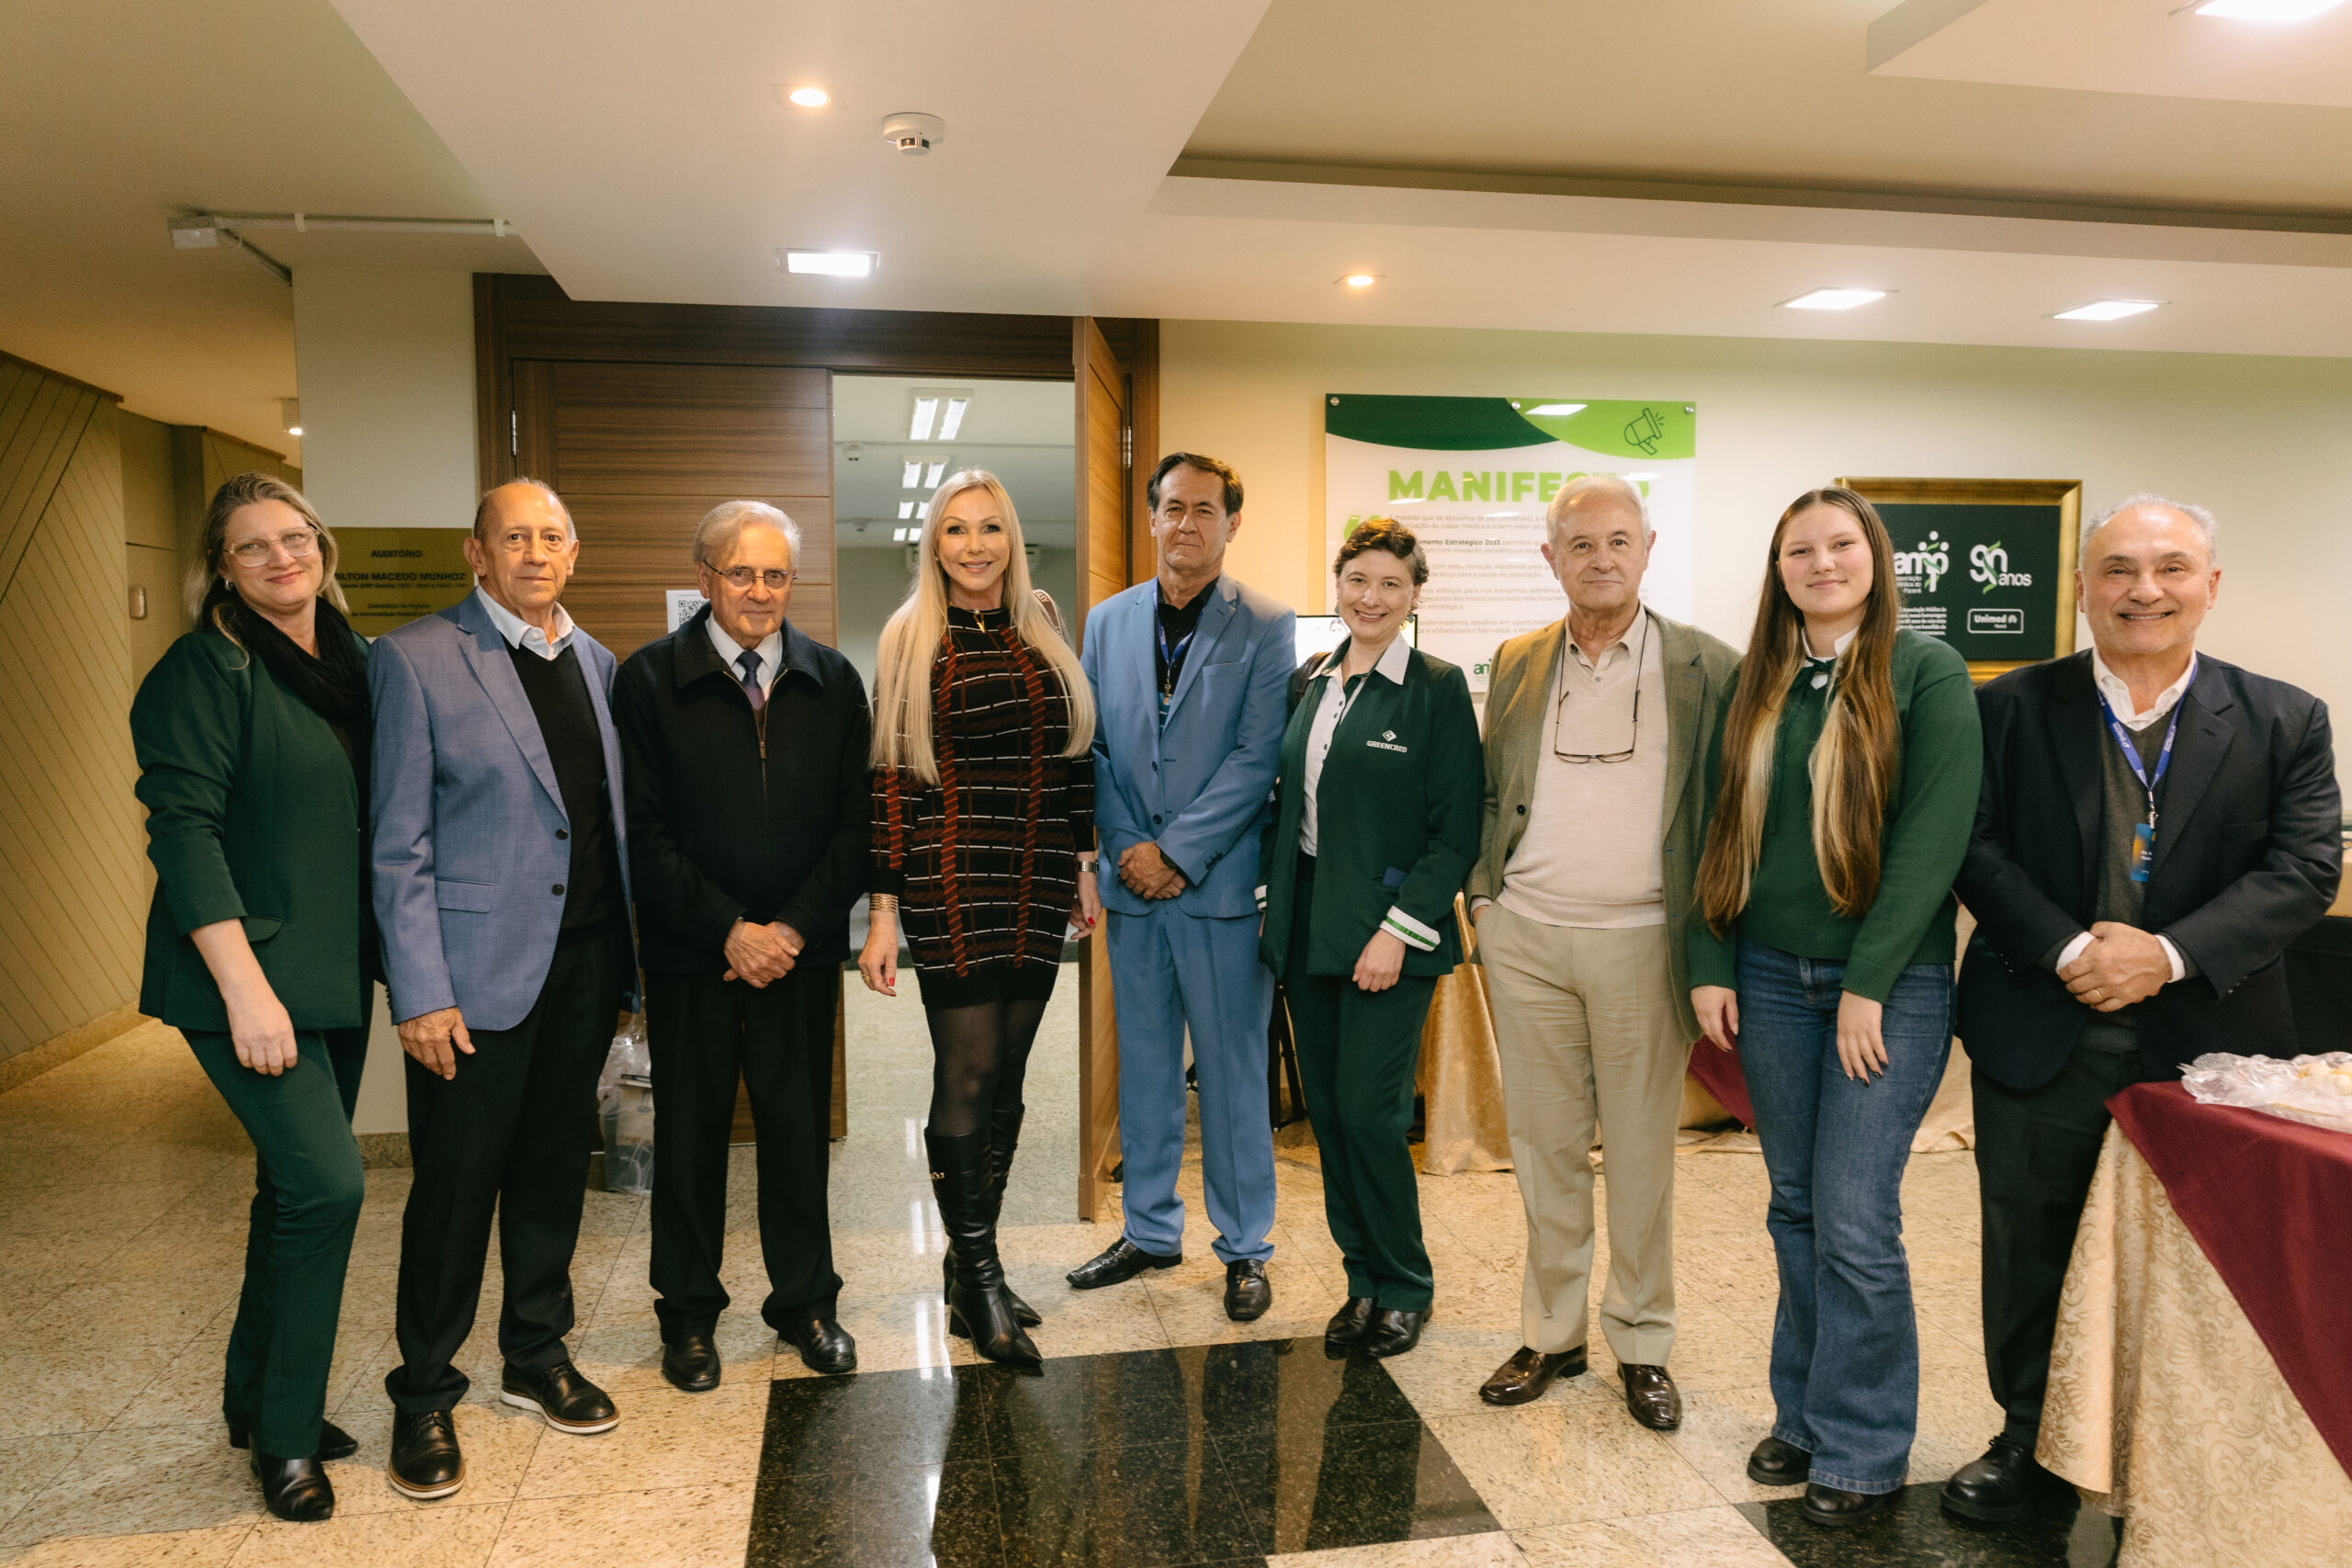
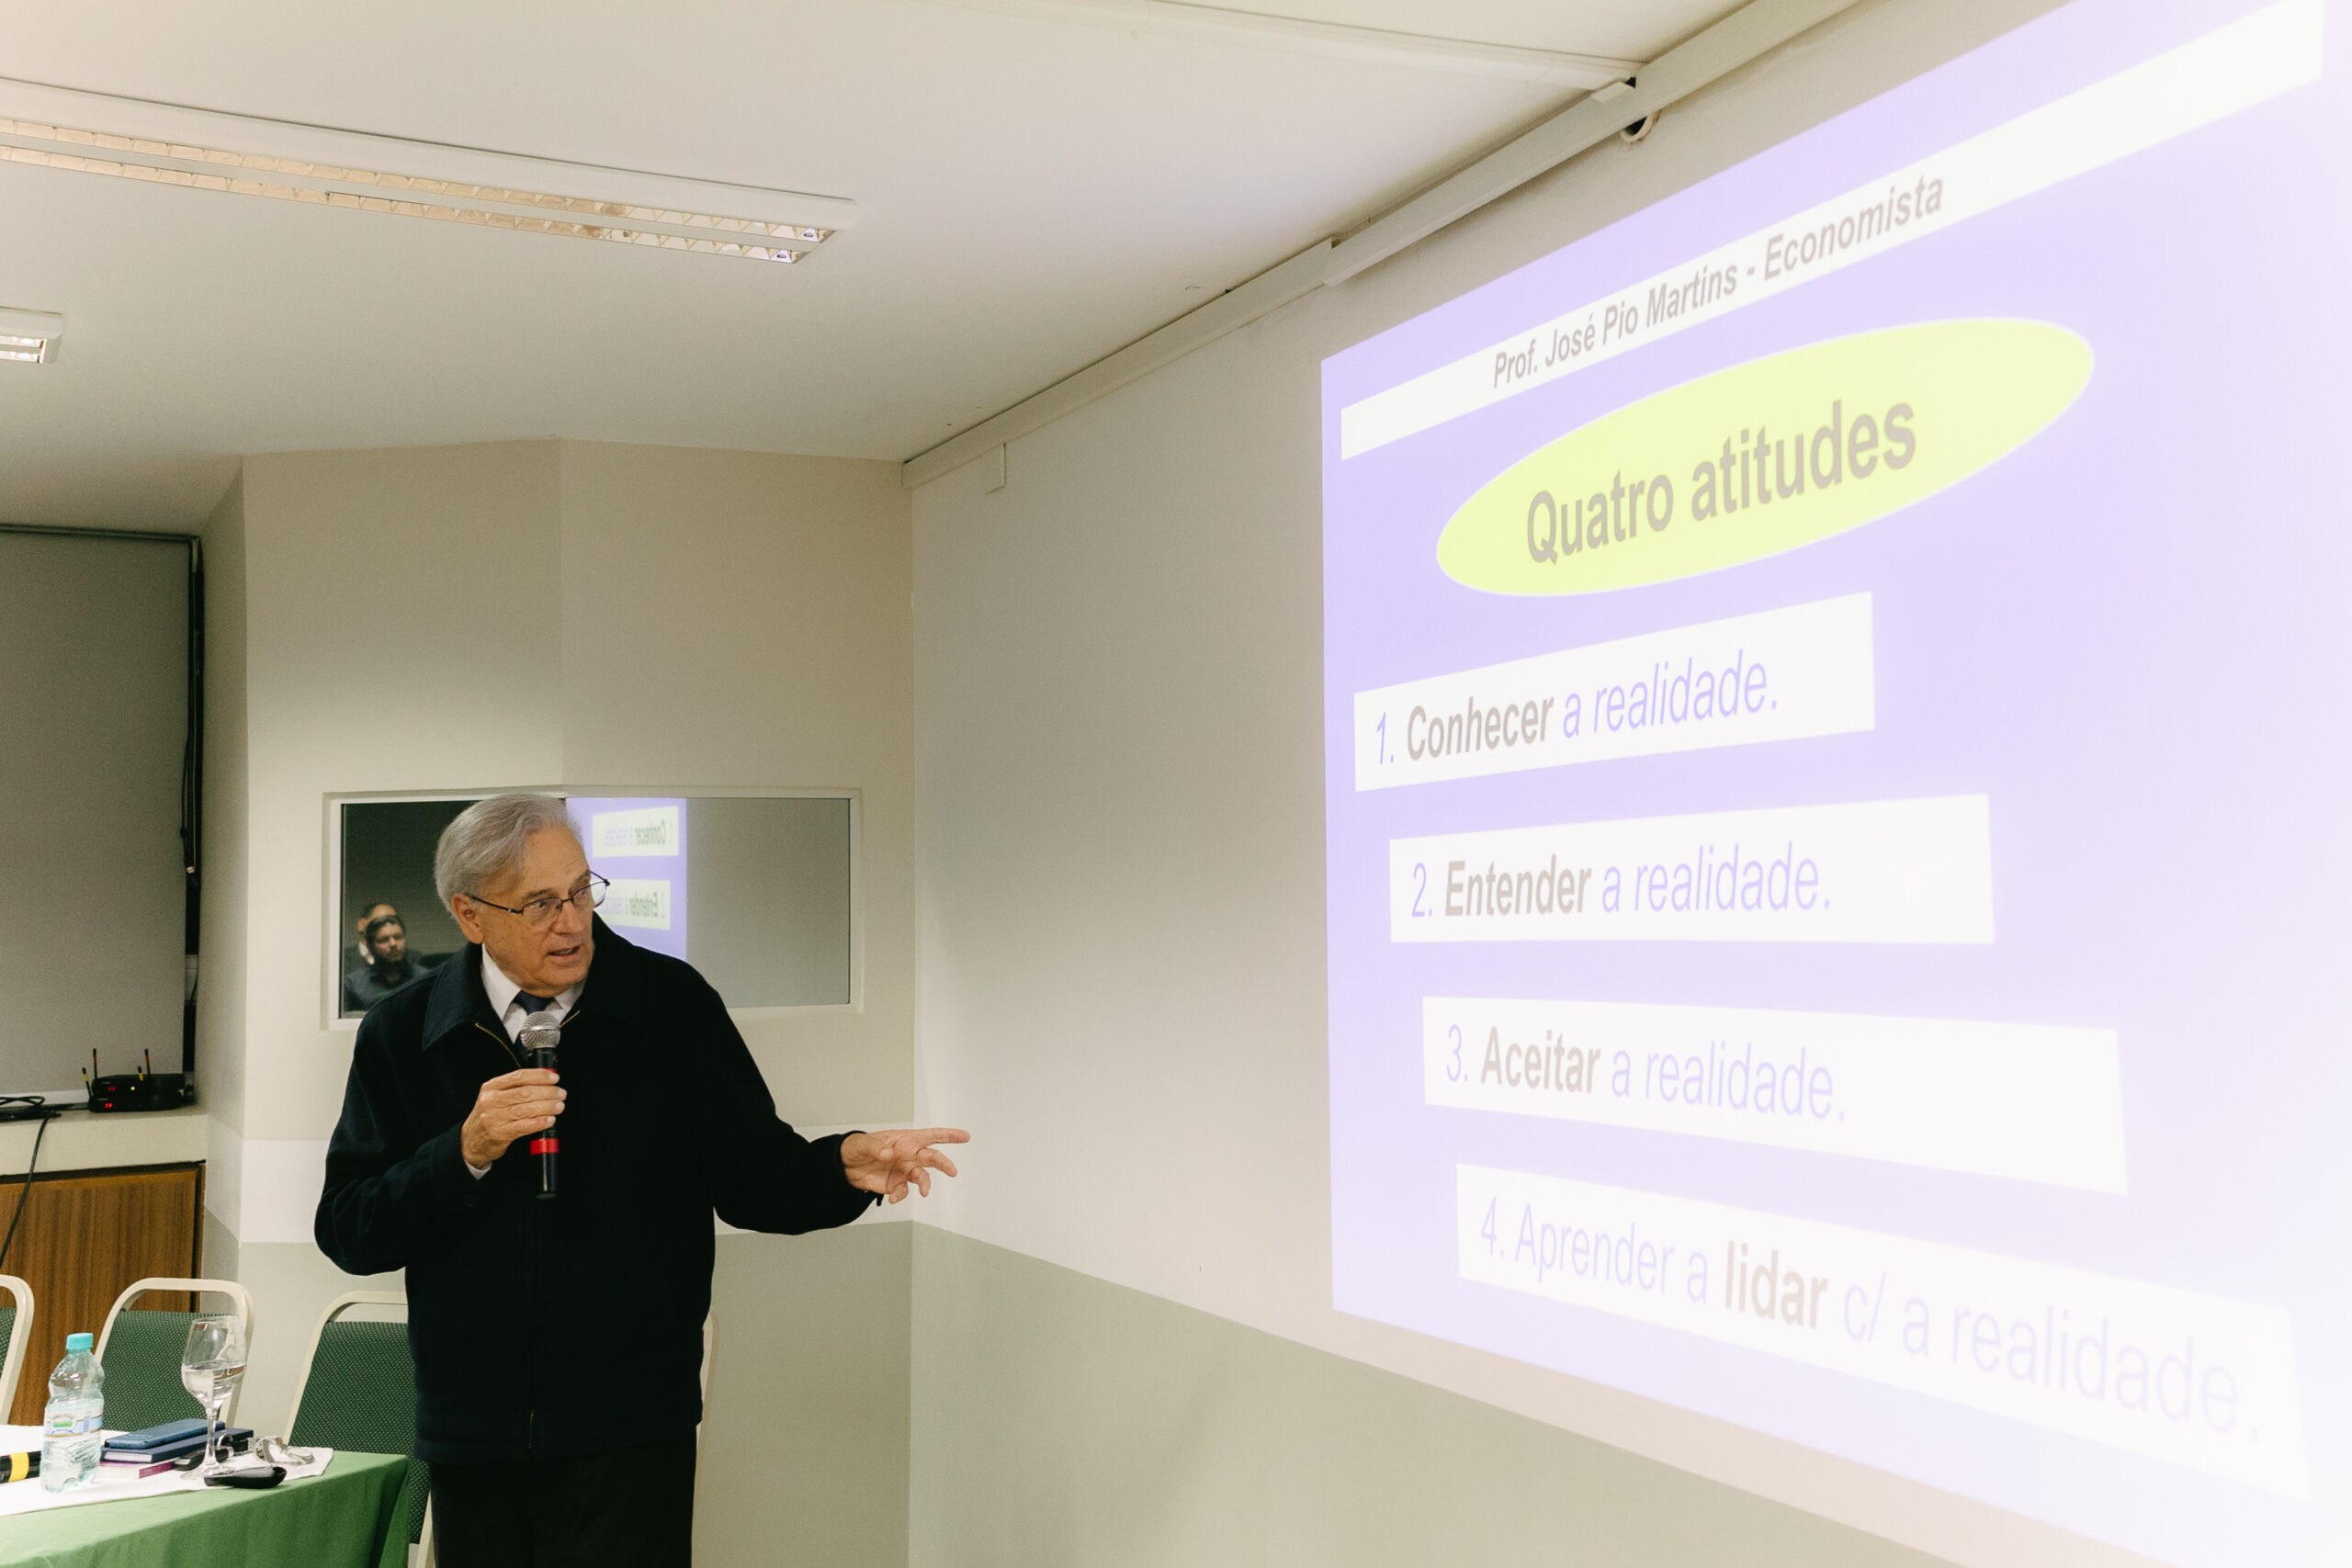
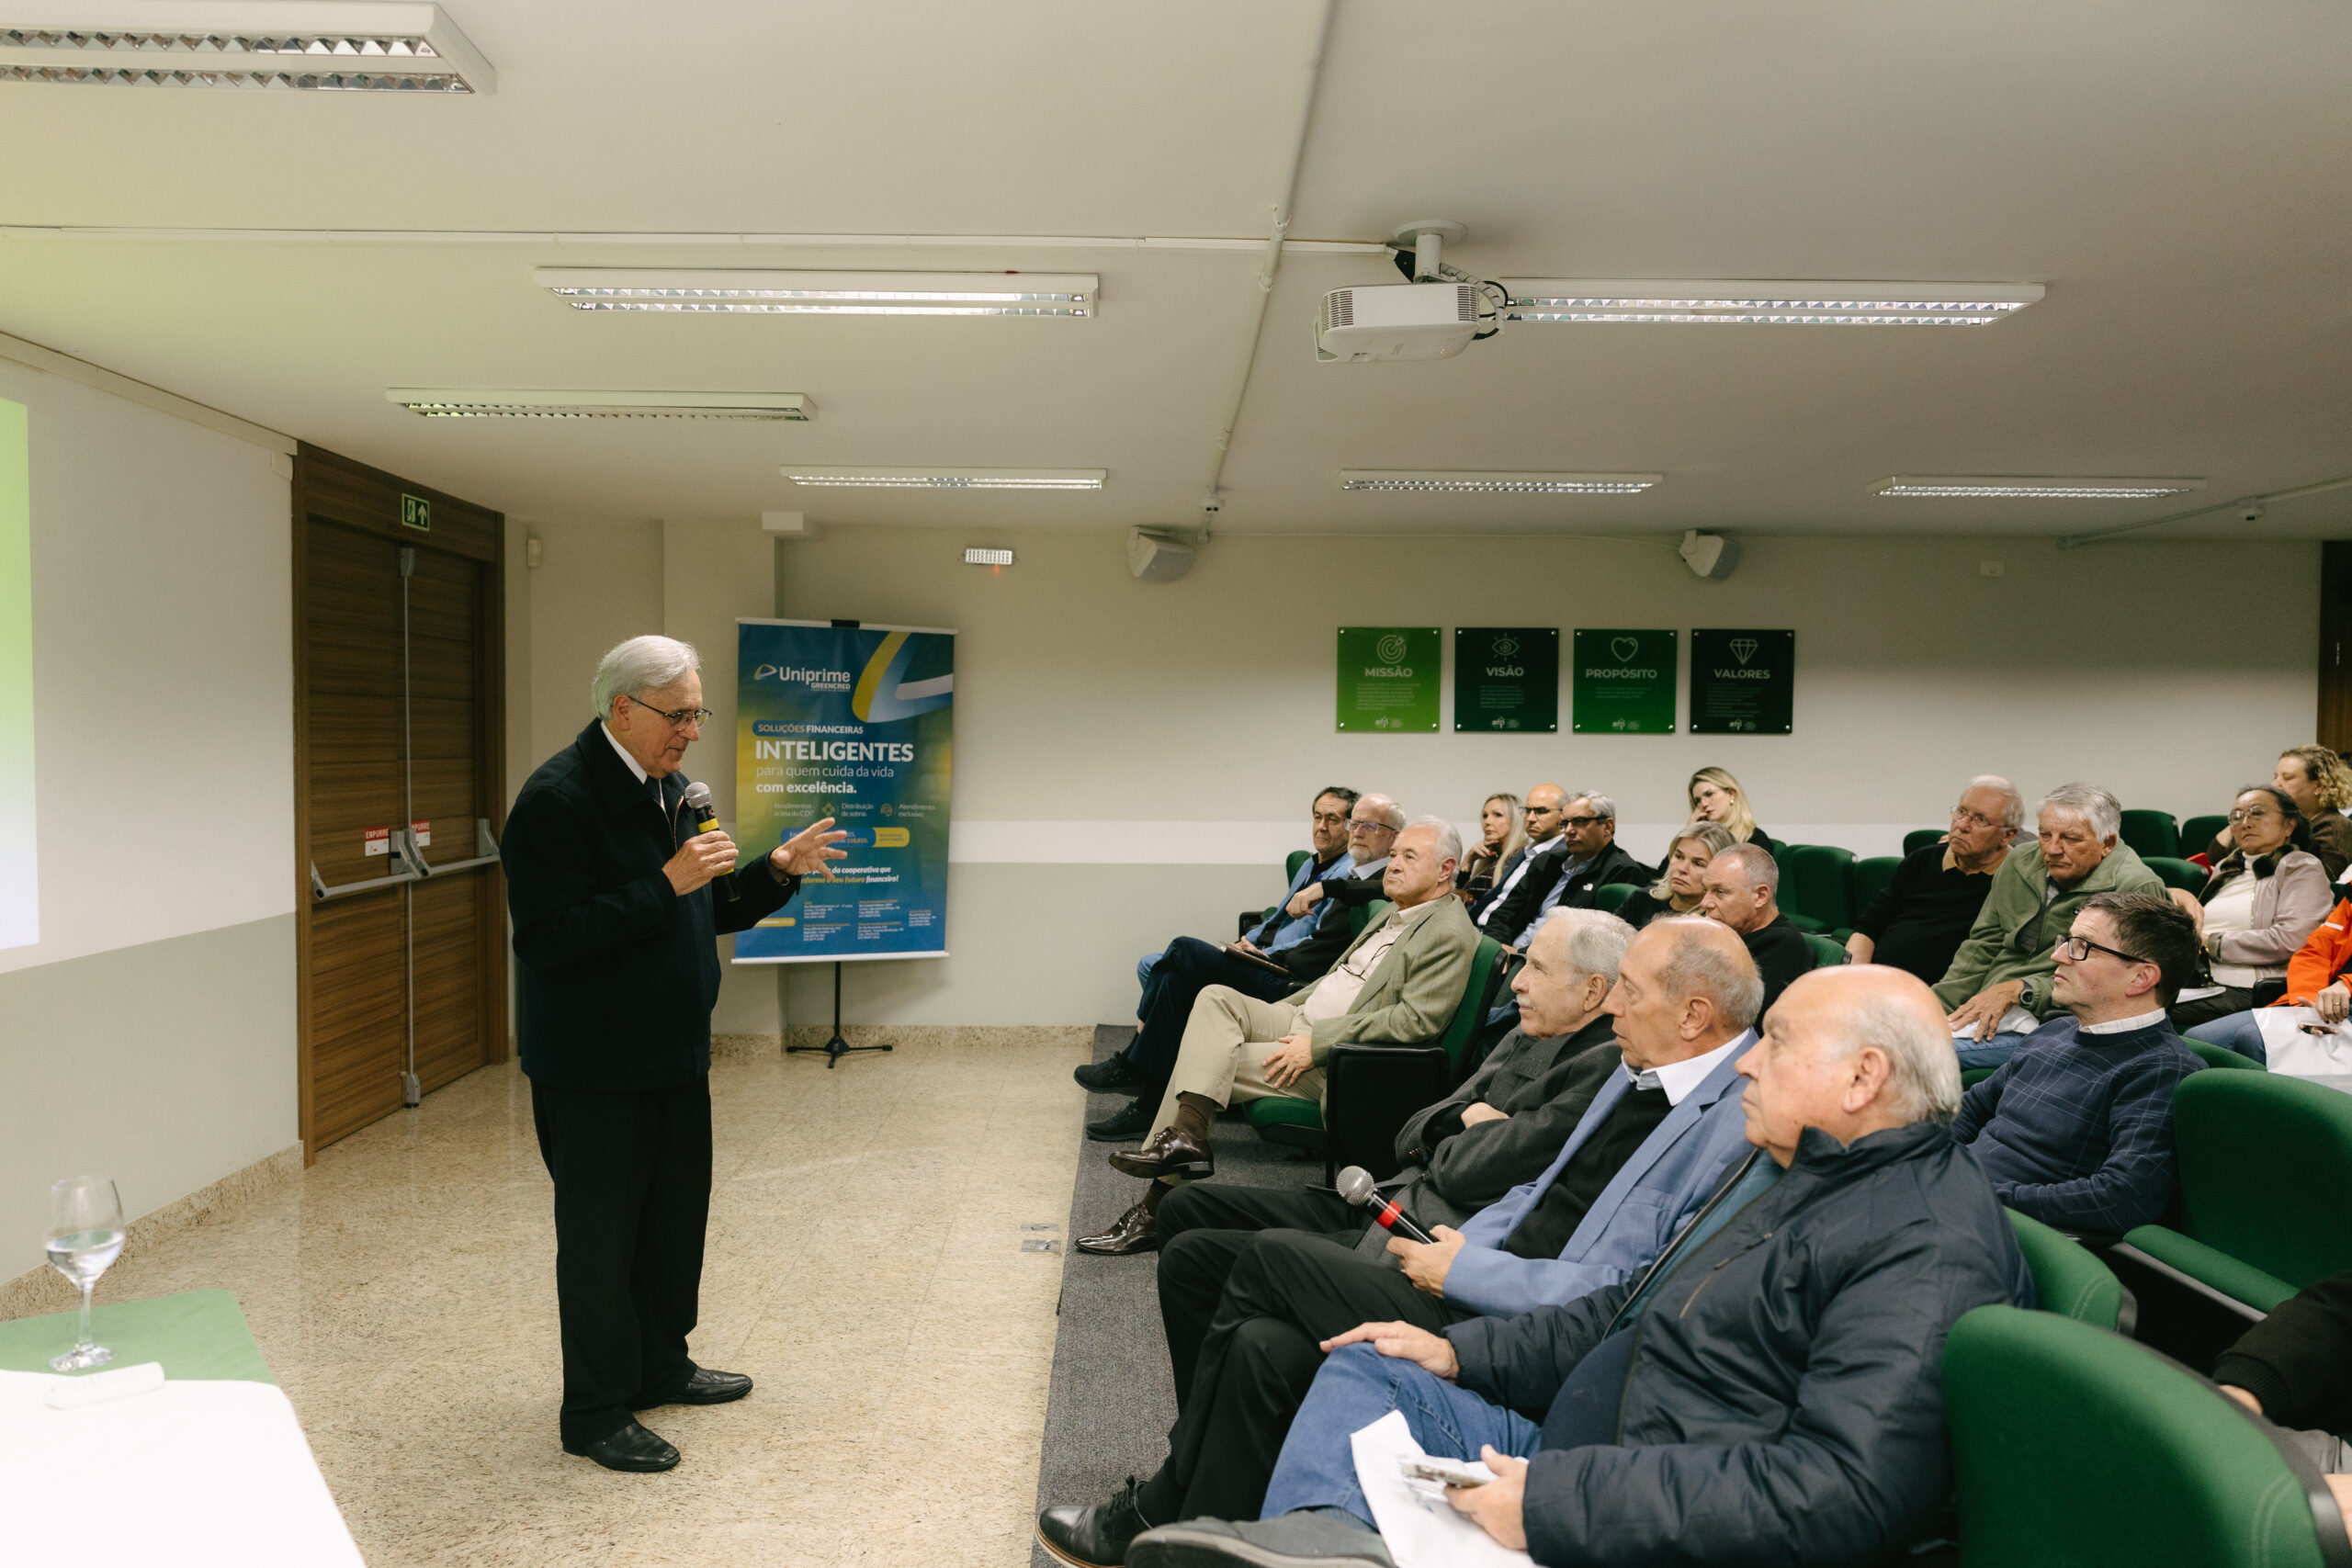
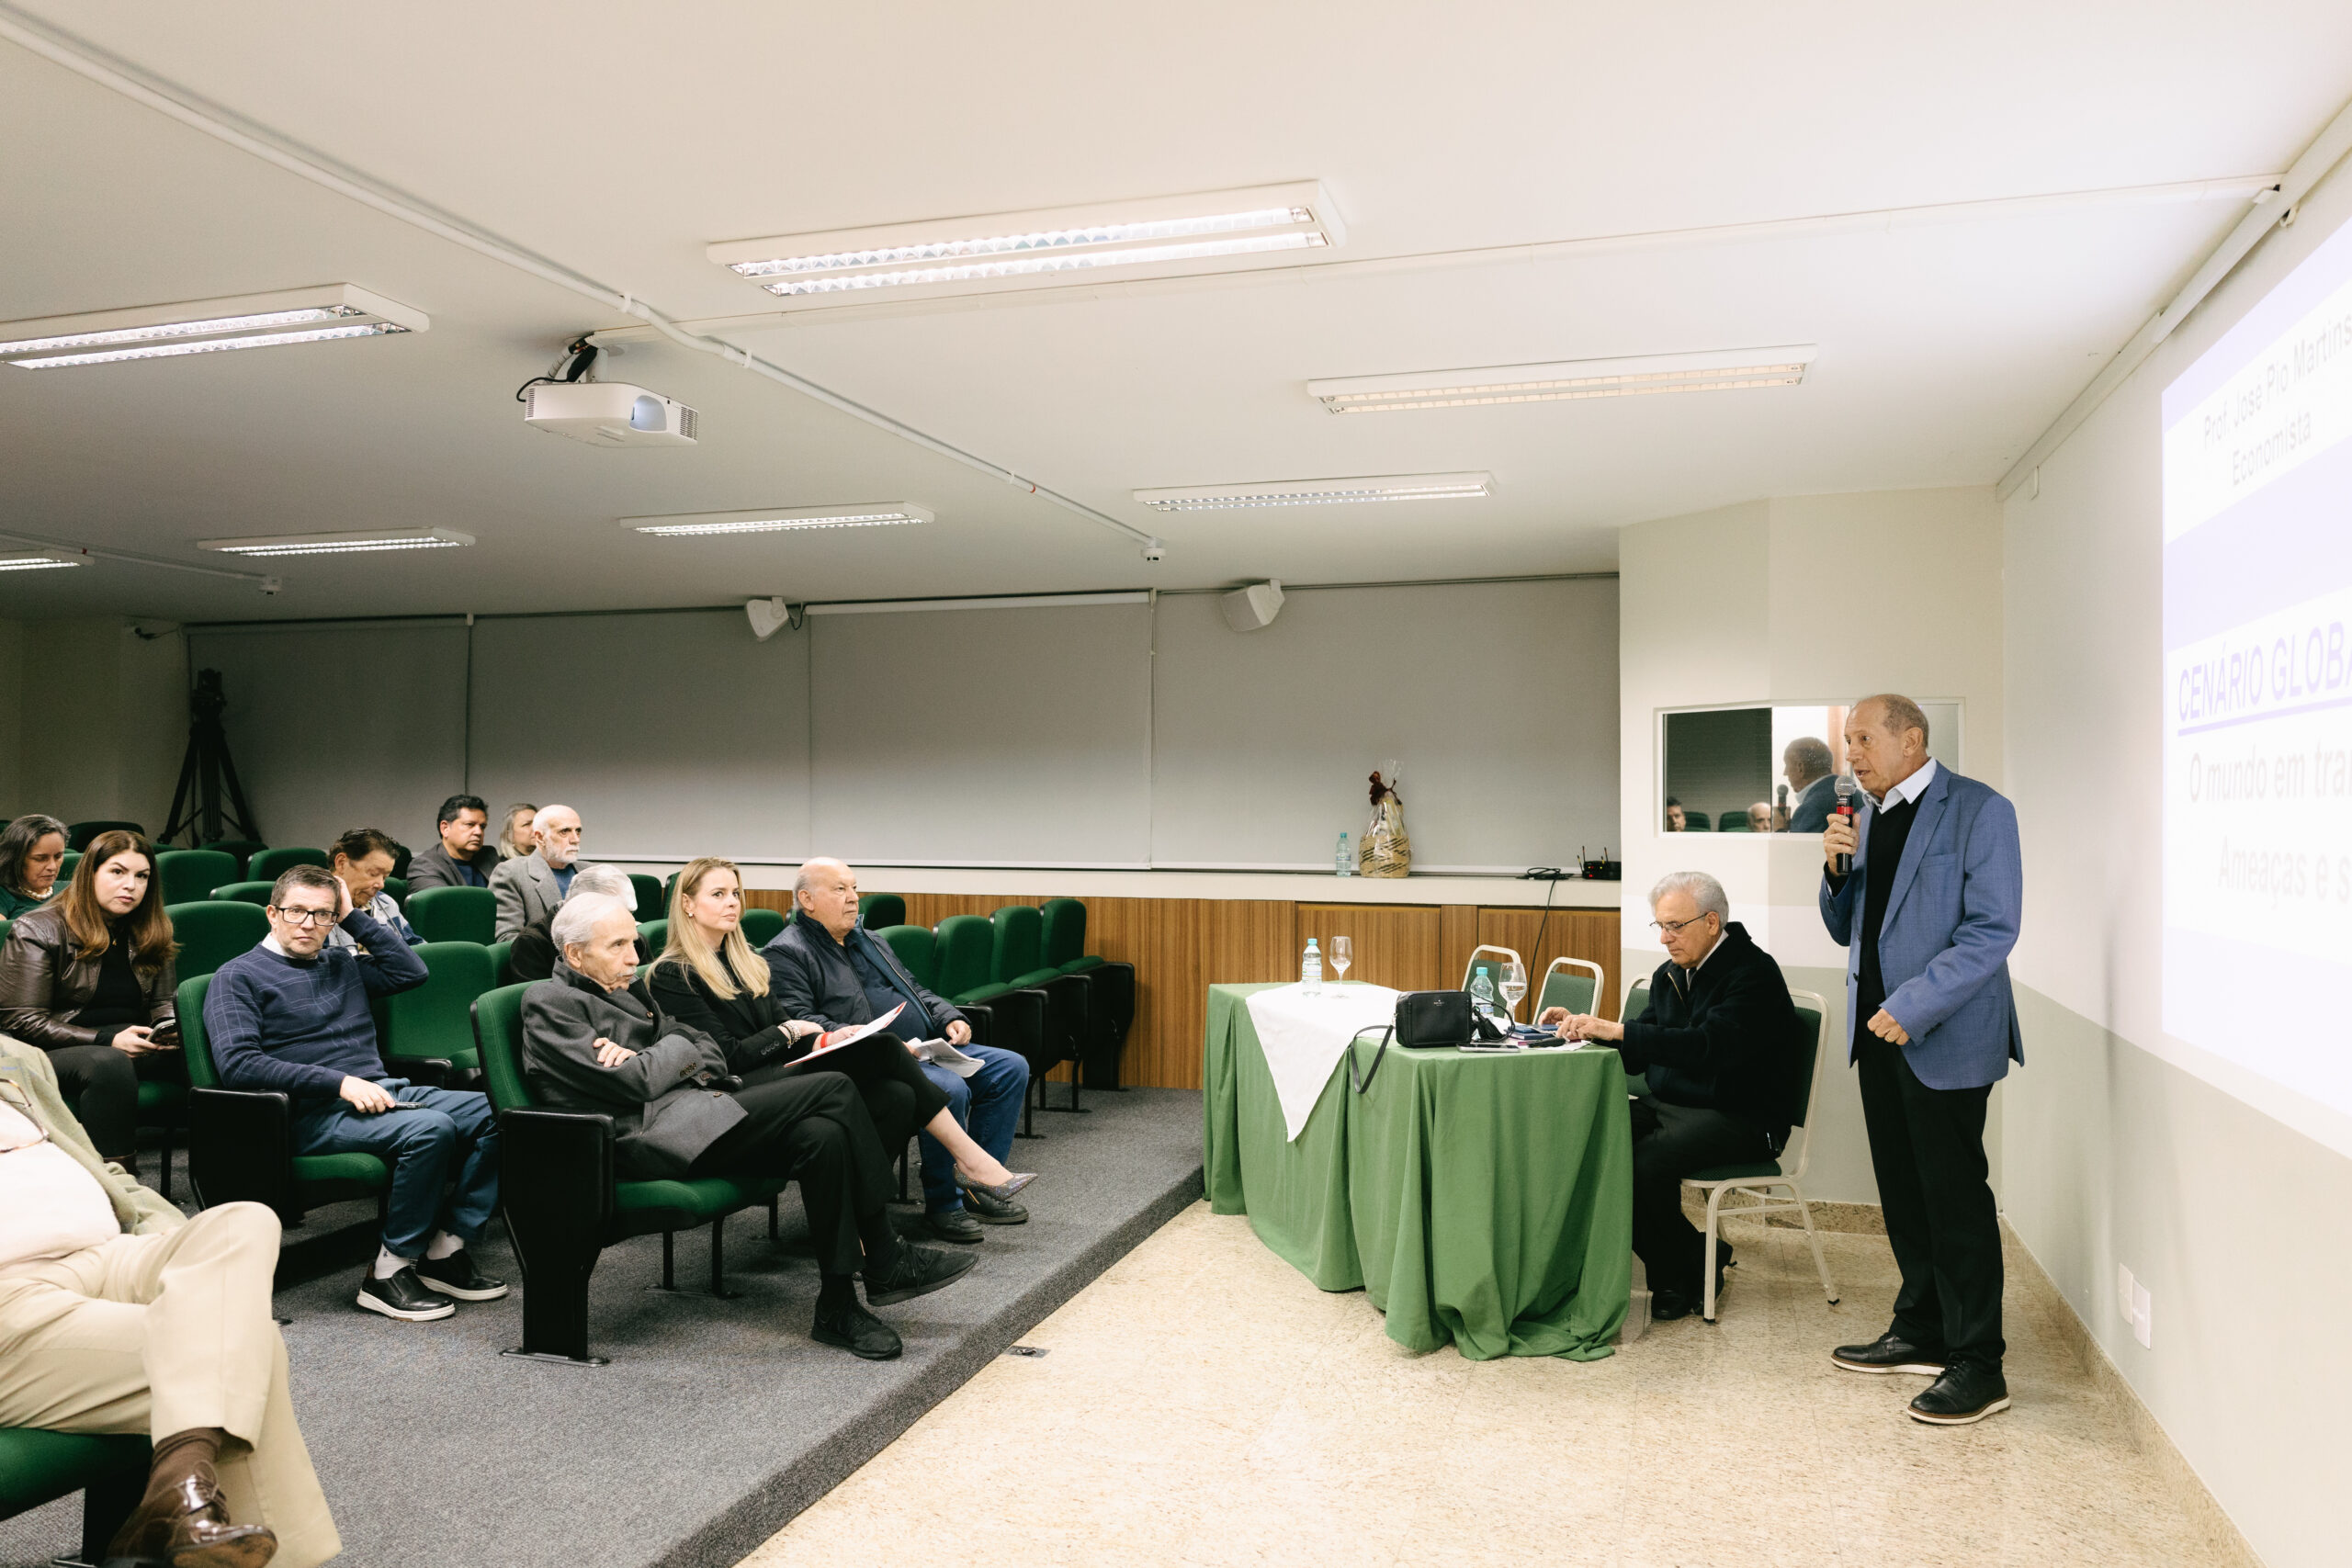
Na noite de 26 de agosto, a Uniprime Greencred promoveu, na Associação Médica do Paraná (AMP), em Curitiba, a palestra “Cenário Global e Local: um mundo em transformação — ameaças e soluções”. O encontro foi conduzido pelo conceituado professor e economista José Pio Martins e reuniu cooperados, empresários, gestores, convidados e integrantes da diretoria da cooperativa.

A palestra integrou o ciclo de educação continuada promovido pela Uniprime Greencred e apresentou uma análise das transformações econômicas e geopolíticas que podem afetar empresas, investimentos, mercados e decisões financeiras.

Rubens Valarini, presidente da Uniprime Greencred, destacou a relevância do evento no cenário atual do Brasil e do mundo.

Na visão de José Pio Martins, acompanhar os acontecimentos internacionais é indispensável porque os seus efeitos ultrapassam fronteiras e chegam à realidade local. “O mundo está todo integrado. Não há mais nenhum país, nenhuma região do mundo que esteja imune aos acontecimentos no restante do planeta.”

Durante o encontro, o palestrante abordou temas relacionados ao cenário global e nacional, às finanças e às mudanças que interferem na gestão de organizações de diferentes setores. A proposta foi oferecer aos participantes elementos para avaliar riscos e identificar oportunidades em um ambiente econômico marcado por transformações rápidas.

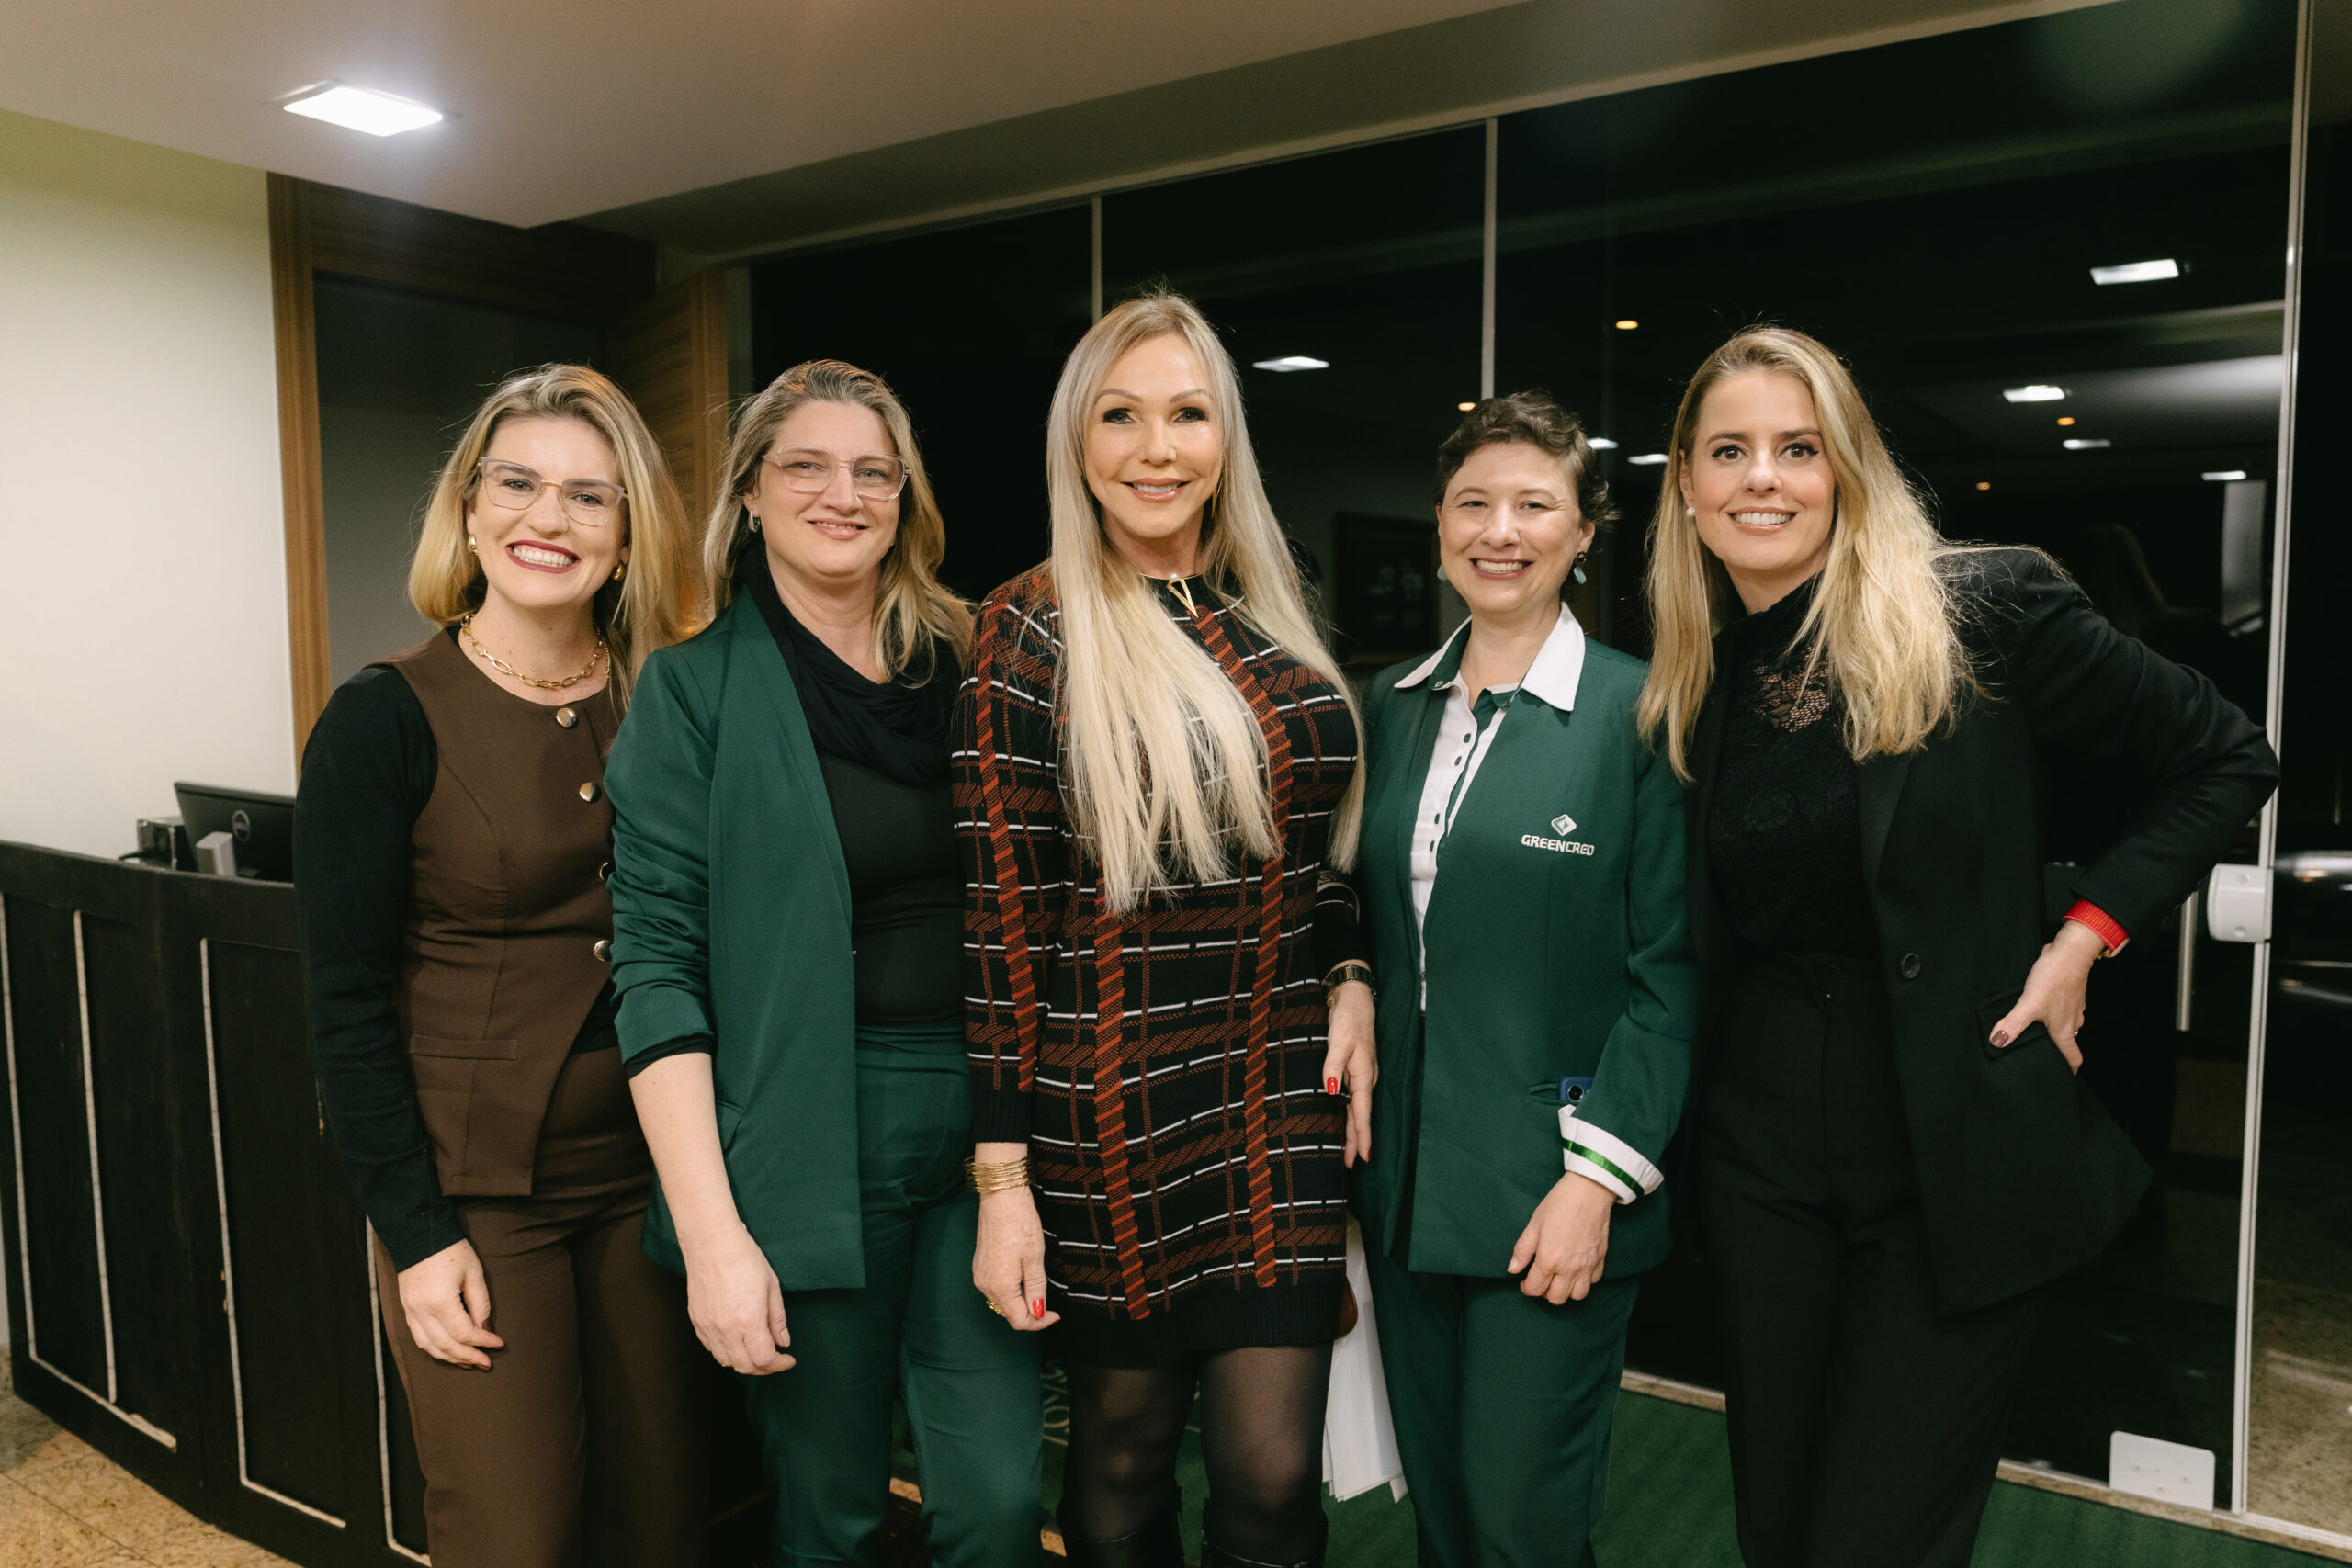
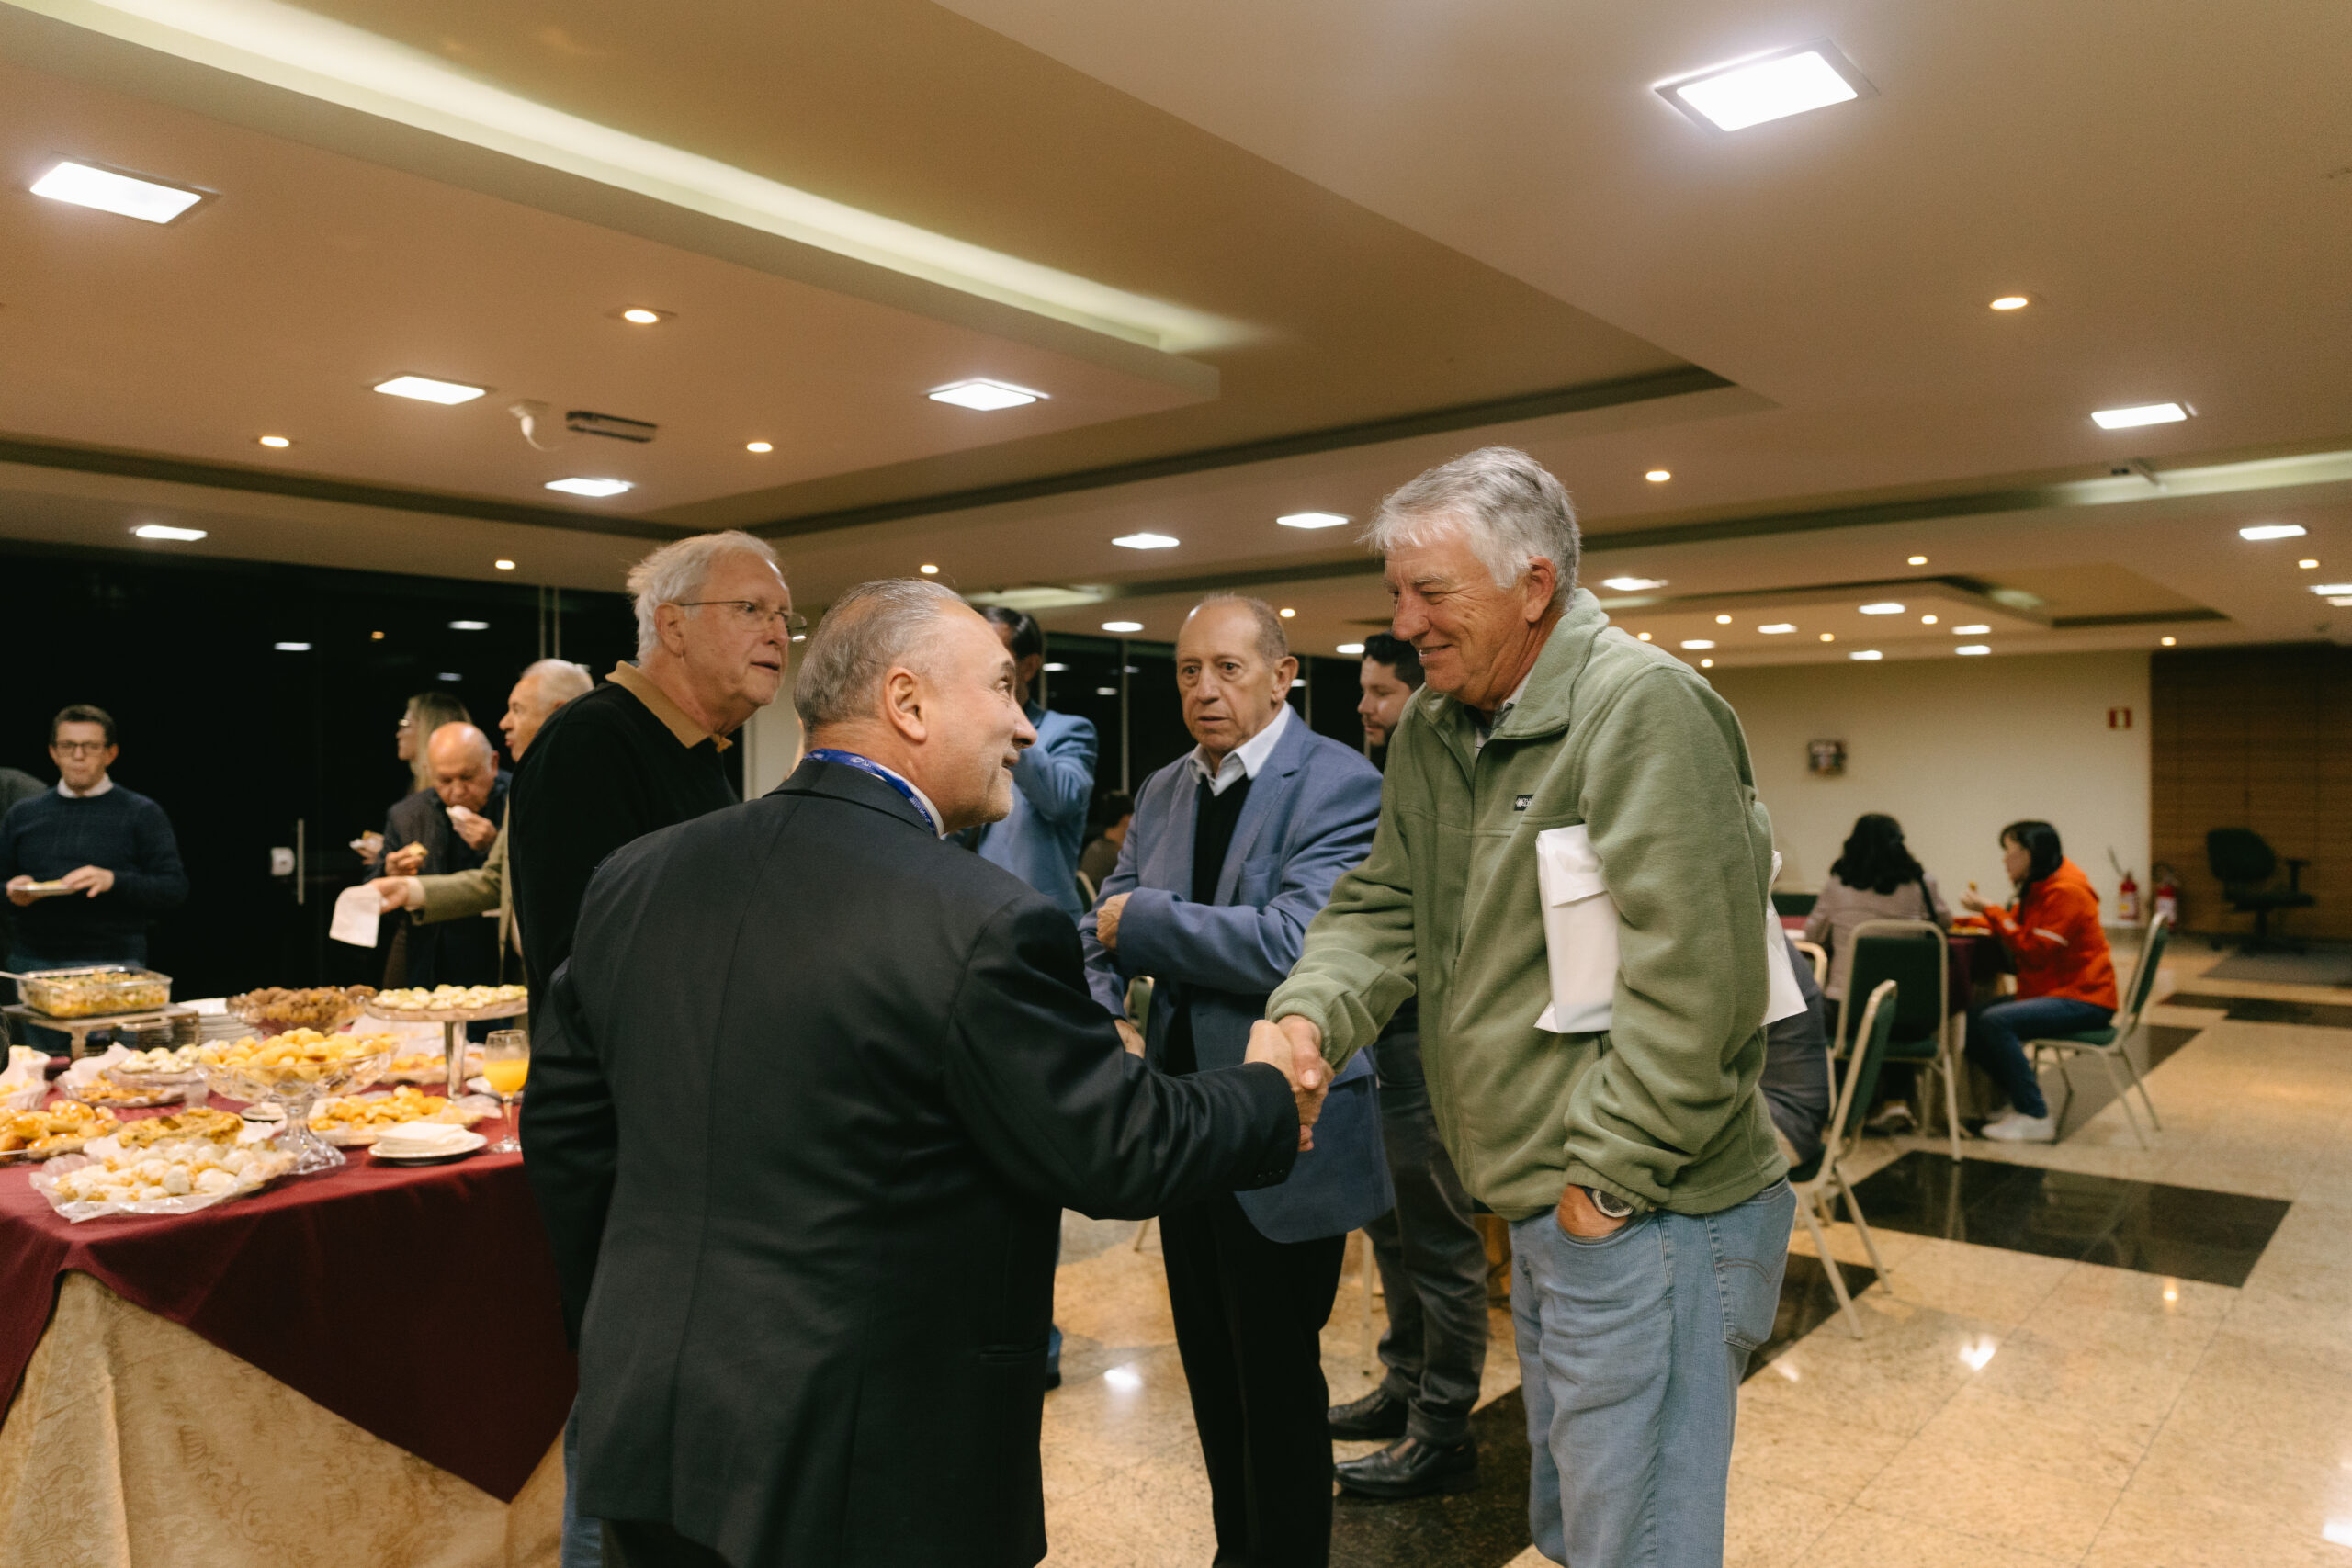
O encontro reuniu cooperados, empresários, gestores, convidados e integrantes da diretoria da cooperativa.

Informação para orientar decisões

José Pio Martins também chamou a atenção para um dos principais desafios enfrentados por empresários e investidores: fazer escolhas no presente cujos resultados aparecerão nos próximos anos. “A maior dificuldade de quem faz negócios, investimentos e monta empresas é tomar decisões atuais, sendo que os impactos ocorrerão nos próximos anos. Conhecer a realidade do mundo é fundamental nesse sentido”, ressaltou.

Embora seja difícil prever o futuro, conhecer a realidade econômica e acompanhar os movimentos do mercado permite avaliar melhor os possíveis efeitos de uma decisão no curto e no longo prazo. O professor também falou sobre empreendedorismo e apresentou reflexões para que empresários possam identificar oportunidades e desenvolver soluções para problemas atuais.

O evento reforçou o compromisso da cooperativa com a educação continuada e com a realização de encontros que contribuam para decisões mais bem fundamentadas.

Tema atual e relevante

Em entrevista à Rádio BandNews FM Curitiba, que realizou a cobertura do evento, o presidente da Uniprime Greencred, Rubens Valarini, destacou a atualidade do tema e a contribuição do encontro para os participantes. “Uma palestra importante para que as pessoas possam se atualizar acerca da situação atual do mundo e do Brasil, ainda mais em época de Eleições, de mudanças que vêm por aí”. 

Ao promover iniciativas como essa, a Uniprime Greencred amplia o acesso dos cooperados a informações relevantes para a gestão dos negócios, dos investimentos e da vida financeira. O evento reforçou o compromisso da cooperativa com a educação continuada e com a realização de encontros que contribuam para decisões mais bem fundamentadas.

Posted by & filed under Destaque.

Em períodos de juros altos, cada decisão financeira pesa mais. Investir, contratar crédito, parcelar compras ou usar o cartão de crédito exige atenção redobrada.

A Selic, taxa básica de juros da economia, é um dos principais indicadores desse cenário. Quando ela está elevada, influencia o custo do crédito, a rentabilidade de investimentos e o comportamento do mercado financeiro.

Leia também: CDI, Selic e rentabilidade: o que você realmente precisa entender


Juros altos: o que muda para quem precisa de crédito?

Com juros altos, empréstimos, financiamentos e parcelamentos podem ficar mais caros. Por isso, antes de contratar qualquer crédito, é importante avaliar o valor da parcela, o prazo, a taxa e o custo total da operação.

O cartão de crédito também merece cuidado. O rotativo está entre as modalidades mais caras do mercado e pode transformar uma dívida pequena em um problema maior quando não há planejamento.


E para quem quer investir?

Por outro lado, juros altos podem tornar algumas aplicações mais atrativas, especialmente para quem busca alternativas com segurança e previsibilidade.

Mas rentabilidade não deve ser o único critério. Antes de investir, é importante entender seu objetivo, o prazo em que pretende usar o dinheiro e o nível de liquidez necessário.


Escolhas inteligentes começam com orientação adequada

Em um cenário de juros altos, a melhor decisão é aquela que considera o seu momento de vida. Às vezes, o mais importante é reorganizar as dívidas. Em outros casos, pode ser o momento de fortalecer a reserva financeira ou buscar uma aplicação mais adequada.

Na Uniprime Greencred, você conta com atendimento próximo para avaliar opções de crédito, aplicações financeiras e soluções que ajudam a cuidar melhor do seu dinheiro.

Juros altos exigem cautela, informação e planejamento. E você não precisa tomar essas decisões sozinho.

Fale com a nossa equipe e veja como a Uniprime Greencred pode ajudar você a fazer escolhas financeiras mais inteligentes.


SEDE

Rua Benjamin Constant, 67 – 2º andar

Centro – Curitiba – PR

Cep: 80060-020

(41) 3304-1100

Agente de crédito

Rua da Fonte, 323 Centro

Matinhos – PR

Cep: 83260-000

(41) 99630-0761

Posto de Atendimento | ACIAP

Rua Joaquim Nabuco, 1869 – Centro

São José dos Pinhais – PR

Cep: 83040-210

(41) 98527-6745

Posto de Atendimento | ACINFAZ

Av. das Araucárias, 142 Eucaliptos Fazenda Rio Grande – PR

Cep: 83820-071

(41) 98487-3042

Posto de Atendimento | Cooperhec

Praça Alfredo Andersen, 415

Bigorrilho – Curitiba – PR

Cep: 80730-160

(41) 3077-2100
Posted by & filed under Destaque.

Escolher onde cuidar do seu dinheiro é uma decisão extremamente importante. Afinal, muito além de apenas oferecer produtos e serviços, uma instituição financeira precisa transmitir confiança, segurança e proximidade.

É por isso que cada vez mais pessoas têm buscado entender melhor o que é uma cooperativa de crédito e quais benefícios esse modelo pode oferecer.

Leia também: Compliance em cooperativas de crédito: tudo o que você precisa saber para sua segurança

O que é uma cooperativa de crédito?

Uma cooperativa de crédito é uma instituição financeira formada por pessoas que se associam para utilizar soluções financeiras e participar de um modelo coletivo.

Na prática, o cooperado não é apenas cliente. Ele também faz parte da cooperativa, utiliza seus serviços e participa de uma relação baseada em colaboração, transparência e crescimento conjunto.

Por que esse modelo é diferente?

Nos bancos tradicionais, a relação costuma ser mais voltada ao consumo de produtos financeiros. Já em uma cooperativa de crédito, o foco está no cooperado.

Isso significa que o atendimento tende a ser mais próximo, as soluções são pensadas de acordo com as necessidades dos associados e os resultados podem retornar aos cooperados, conforme as regras da cooperativa.

Segurança também faz parte da escolha

Muitas pessoas ainda têm dúvidas sobre a segurança das cooperativas de crédito, mas elas são instituições financeiras reguladas e supervisionadas, seguindo normas e procedimentos específicos.

Além disso, oferecem produtos conhecidos do mercado financeiro, como conta corrente, aplicações, crédito, cartões, seguros e outras soluções para pessoas físicas e jurídicas.

Mais proximidade para melhores decisões

Quando existe um atendimento próximo, fica mais fácil entender o momento de vida de cada cooperado. Isso ajuda na hora de investir, contratar crédito, organizar projetos ou buscar alternativas para proteger o futuro.

Mais do que acessar serviços financeiros, ser cooperado é fazer parte de uma instituição que valoriza participação, confiança e relacionamento.

Na Uniprime Greencred, você encontra segurança, atendimento personalizado e soluções financeiras para diferentes momentos da sua vida.

Fale conosco e descubra a Uniprime Greencred!

SEDE

Rua Benjamin Constant, 67 – 2º andar

Centro – Curitiba – PR

Cep: 80060-020

(41) 3304-1100

Agente de crédito

Rua da Fonte, 323 Centro

Matinhos – PR

Cep: 83260-000

(41) 99630-0761

Posto de Atendimento | ACIAP

Rua Joaquim Nabuco, 1869 – Centro

São José dos Pinhais – PR

Cep: 83040-210

(41) 98527-6745

Posto de Atendimento | ACINFAZ

Av. das Araucárias, 142 Eucaliptos Fazenda Rio Grande – PR

Cep: 83820-071

(41) 98487-3042

Posto de Atendimento | Cooperhec

Praça Alfredo Andersen, 415

Bigorrilho – Curitiba – PR

Cep: 80730-160

(41) 3077-2100